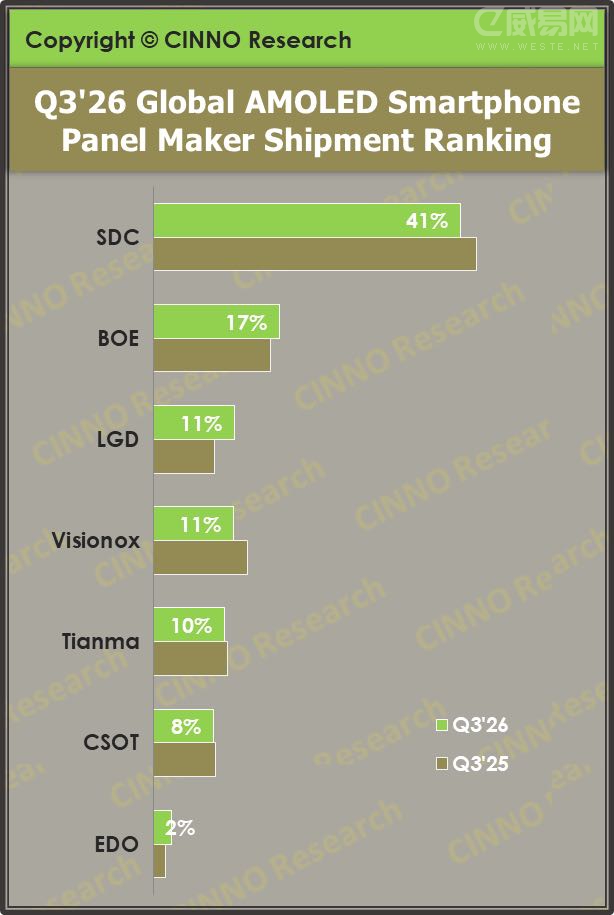
根据CINNO Research统计数据显示,2026年第三季度全球市场AMOLED智能手机面板出货量约2.3亿片,同比下降9.3%,环比增长0.7%,环比增幅较二季度7.7%显著收窄,市场步入需求消化阶段。同比承压,一方面是第二季度需求前置、订单提前,另一方面存储器等核心元器件成本抬升,导致国内安卓品牌采购趋于保守,叠加去年三季度环比大增20.3%形成的高基数,共同影响同比表现。结构上,柔性面板依旧是AMOLED智能手机面板的主力,出货量占比81.4%,环比下降1.4个百分点,同比上升1.3个百分点。环比走弱主要受前期二季度需求前置释放的影响,柔性面板出货量环比小幅下滑,但对比去年同期,柔性面板的份额仍保持提升,长期来看仍是智能手机AMOLED面板的主流方向。
数据来源:CINNO Quarterly Mobile Phone Panel Value Chain Report
分地区来看,2026年第三季度全球AMOLED智能手机面板韩国地区出货量份额占比52.1%,同比上升0.5个百分点,环比上升2.8个百分点,重回过半,主要得益于苹果新机备货的短期拉动;国内厂商出货份额占比47.9%,同比下降0.5个百分点,环比下降2.8个百分点。
从市场格局来看,三星显示(SDC)AMOLED智能手机面板出货量同比下降13.6%,市场份额由去年同期的43.4%缩窄至41.3%,市场份额同比下滑2.1个百分点,主要因存储涨价其自有终端备货趋于保守,优先保障高附加值产品;京东方(BOE)AMOLED智能手机面板出货量同比下降2.3%,主流厂商中降幅最小,市场份额同比上升1.2个百分点至17.0%,稳居全球第二、国内第一,主要依托其均衡的客户结构、稳定交付与良率优势,持续导入旗舰、折叠屏订单,份额逆势上扬;乐金显示(LGD)AMOLED智能手机面板出货量同比增长19.5%,市场份额同比上升2.6个百分点至10.9%,份额同比增长最大,升至全球第三,增长主要来自苹果新机备货拉动;维信诺(Visionox)AMOLED智能手机面板出货量同比下降22.9%,主流厂商中降幅最大,市场份额同比下滑1.9个百分点至10.8%,主要受上年同期高基数影响,上年第三季度出货量为2021年以来同季最高。
数据来源:CINNO Quarterly Mobile Phone Panel Value Chain Report
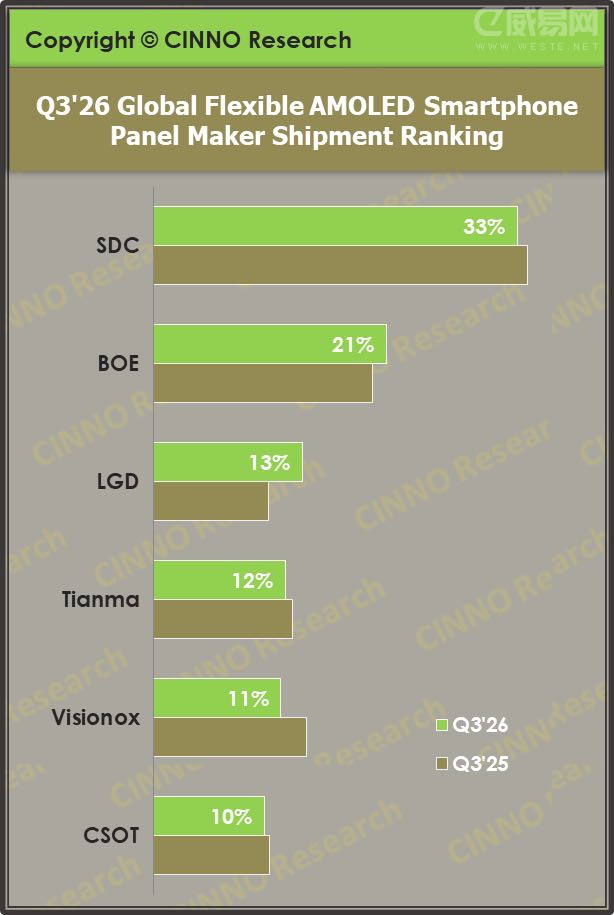
从柔性面板出货来看,2026年第三季度全球AMOLED智能手机面板中柔性AMOLED智能手机面板出货量约1.8亿片,同比下降7.8%,环比下降1.0%,占比81.4%,环比下降1.4个百分点,同比上升1.3个百分点。其中,韩国地区份额占比45.9%,同比上升2.2个百分点;国内厂商出货份额占比54.1%,同比下降2.2个百分点。
2026年第三季度,三星显示(SDC)柔性AMOLED智能手机面板出货量同比下降10.2%,环比下降8.7%,市场份额32.6%,同比下滑0.9个百分点,其柔性面板出货量同比降幅小于其整体出货量降幅,资源持续向高附加值柔性产品倾斜,柔性业务表现优于其整体;京东方(BOE)柔性AMOLED智能手机面板出货量同比下降2.3%,在主流厂商中降幅最小,环比下降6.6%,市场份额20.8%,同比上升1.2个百分点,主要受益于其多元客户结构及与多家主流国产品牌旗舰机型的深度绑定;乐金显示(LGD)柔性AMOLED智能手机面板出货量同比增长19.5%,环比增长57.1%,市场份额13.3%,同比上升3.1个百分点,升至柔性市场全球第三,增长主要来自苹果订单放量,叠加三季度iPhone面板供货旺季,出货量明显提升;天马(Tianma)柔性AMOLED智能手机面板出货量同比下降12.9%,环比下降10.9%,市场份额11.8%,同比下滑0.7个百分点,主要受上游存储芯片涨价冲击及中端市场需求减弱影响,出货承压明显。